


Imagen: interempresas.net
Saturación eléctrica
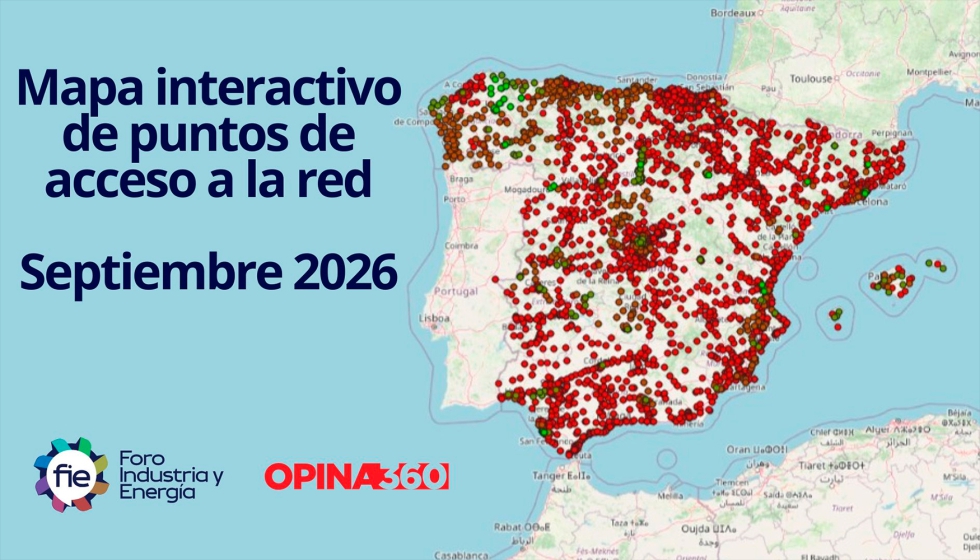
¿Dónde pueden instalarse nuevas fábricas o proyectos de energía en España? La respuesta, cada seis meses, la da el mapa de acceso a las subestaciones eléctricas. El 18 de septiembre de 2026, el Foro Industria y Energía publicó la actualización correspondiente a ese mes. Los resultados mostraron que la red eléctrica española se mantiene prácticamente llena. Según los datos, 5301 de las 6127 subestaciones del país, un 86,5%, estaban saturadas. Solo 826 instalaciones, el 13,5% restante, tenían potencia disponible para nuevas conexiones. El nivel de saturación incluso aumentó levemente respecto al mapa anterior de marzo de 2026, que estaba en 86,3%.
Juan Francisco Caro, director de la consultora Opina 360, señaló que el resultado fue una sorpresa. Se esperaba que una nueva normativa comenzara a liberar capacidad en la red, pero los datos de septiembre indicaron lo contrario. La situación de saturación se mantuvo casi igual a la de seis meses atrás. Esto implica que para la mayoría de los proyectos nuevos, encontrar un punto de conexión a la red eléctrica nacional sigue siendo un desafío complejo.
Evolución de la capacidad
El informe de septiembre de 2026 mostró un ligero aumento en la saturación general de la red eléctrica española, continuando una tendencia observada en mediciones previas. Según el análisis de los datos, entre marzo y septiembre del mismo año, el sistema perdió 282,2 MW de potencia neta disponible, pasando de 7400,8 MW a 7118,6 MW. Esta reducción ocurrió a pesar de que en algunas zonas se incorporaron 1258,6 MW de capacidad, que fueron superados por los 1540,8 MW de potencia que se ocuparon en otras áreas. Como resultado, diez regiones autónomas aumentaron su nivel de saturación, mientras que siete lograron mejorarlo.
La distribución de la capacidad disponible presentaba fuertes disparidades regionales. Las comunidades autónomas con menor saturación fueron Asturias (41,8%), las Islas Baleares (47,8%) y las Islas Canarias (51,1%), que se perfilaron como las zonas con mayor potencial para nuevas conexiones. En contraste, Galicia, Andalucía y Cataluña concentraban los mayores volúmenes absolutos de megavatios disponibles. Sin embargo, más de una cuarta parte de esa potencia, el 26,8%, estaba sujeta a condiciones técnicas que complican su uso inmediato.
La información sobre comisiones y límites se encuentra disponible en la página: métodos de pago de Bodog.
Entre estas condiciones, la más frecuente fue la falta de espacio físico en las subestaciones, un problema que afectaba a 530,8 MW distribuidos en 234 instalaciones. Otra limitación significativa fue la dependencia de refuerzos en nudos de transporte superiores, que impactaba 243,3 MW de capacidad. Los responsables del Foro Industria y Energía señalaron que las empresas que necesitan conectar un proyecto no pueden esperar los años que demanda la planificación a largo plazo, subrayando la urgencia del problema a pesar de las cifras de capacidad teórica.
Capacidad disponible
Distribución geográfica de la potencia
El mapa de acceso publicado el 18 de septiembre de 2026 reveló una distribución desigual de la capacidad disponible en la red eléctrica española. Según el Foro Industria y Energía, solo 826 subestaciones, equivalentes al 13,5% del total de 6127, presentaban potencia libre para nuevas conexiones. El análisis de los datos mostró que, si bien a nivel nacional la saturación aumentó ligeramente al 86,5% desde el 86,3% registrado en marzo del mismo año, la dinámica regional fue heterogénea. En un período de seis meses, el sistema experimentó una pérdida neta de 282,2 MW de potencia disponible, pasando de 7400,8 MW a 7118,6 MW. Este resultado se explica porque, aunque algunas zonas incorporaron 1258,6 MW de nueva capacidad, otras ocuparon 1540,8 MW existentes.
| Dato | Cifra | Contexto |
|---|---|---|
| Potencia disponible total | 7118,6 MW | Capacidad libre para nuevas conexiones en septiembre de 2026 |
| Pérdida neta en 6 meses | 282,2 MW | Diferencia entre la capacidad agregada y la ocupada |
| Subestaciones con potencia libre | 826 | Representan el 13,5% del total de subestaciones |
La concentración de la capacidad restante fue marcadamente regional. Galicia (1409,2 MW), Andalucía (941,8 MW) y Cataluña (832,1 MW) acumularon los mayores volúmenes de megavatios disponibles. En contraste, diez comunidades autónomas empeoraron su nivel de saturación respecto al semestre anterior y nueve vieron reducida su potencia disponible. Un caso extremo fue el de Navarra, que pasó de tener 453,4 MW libres en marzo a apenas 1,9 MW en septiembre. La provincia de Lugo se destacó como la de mayor disponibilidad, con 1074,6 MW.
Reacciones al informe
Críticas y advertencias de los actores
La publicación del mapa de acceso a la red eléctrica generó reacciones inmediatas. Juan Francisco Caro, director de Opina 360, señaló que se esperaba que una nueva regulación comenzara a liberar capacidad, pero los datos de septiembre mostraban lo contrario: la red permanecía prácticamente tan saturada como seis meses atrás. Por su parte, Isabel Núñez Rotta, directora del Foro Industria y Energía, advirtió sobre la necesidad de estudiar la letra pequeña de los datos. Según su análisis, más de una cuarta parte de los megavatios disponibles conllevan condicionantes técnicas que deben verificarse antes de tomar decisiones de inversión, un detalle crucial que no se aprecia a simple vista. Los responsables del foro añadieron un llamado al realismo, indicando que la planificación se extiende hasta 2030, pero las empresas que necesitan conectar un proyecto en el presente no pueden esperar varios años a que se materialicen las mejoras necesarias en la infraestructura.
Las cifras regionales subrayaron la gravedad del problema. Mientras comunidades como el País Vasco, Navarra y La Rioja presentaban niveles de saturación del 100%, 99,6% y 98,4% respectivamente, el informe destacó casos extremos como el de Navarra, que pasó de tener 453,4 MW disponibles a solo 1,9 MW en seis meses. La disponibilidad real se ve además limitada por problemas técnicos, siendo la falta de espacio físico en las subestaciones el obstáculo más frecuente, afectando a 234 subestaciones y 530,8 MW de capacidad. Esta situación deja en evidencia los desafíos inmediatos para el desarrollo industrial y energético en gran parte del territorio español.
Disponibilidad condicionada
La publicación del mapa de acceso a la red eléctrica en septiembre de 2026 revela que la capacidad disponible no siempre es de conexión inmediata. Según los datos, 432 subestaciones, que representan el 7,1% del total, podrían obtener potencia adicional si se realizan las obras de refuerzo necesarias. Además, el análisis detallado muestra que 243,3 MW de la capacidad disponible están sujetos a condicionamientos por dependencia de nudos de transporte superiores. Esto implica que la conexión de nuevos proyectos en esos puntos está ligada a mejoras previas en otras partes de la red.
Isabel Núñez Rotta, directora del Foro Industria y Energía, advirtió que más de una cuarta parte de los megavatios disponibles conllevan condiciones que deben ser verificadas antes de tomar decisiones de inversión. Esta complejidad técnica se suma a la advertencia de los responsables del foro, quienes señalaron que las empresas que necesitan conectar un proyecto de forma inmediata no pueden esperar los plazos asociados a la planificación que se extiende hasta 2030. La saturación general de la red, por lo tanto, no solo es cuestión de cifras brutas, sino también de plazos y viabilidad técnica específica.